Роботодавці мають до 9 листопада 2026 року подати до податкової новий звіт про внесок на підтримку працевлаштування осіб з інвалідністю за I–III квартали. Якщо норматив робочих місць не виконано, внесок треба сплатити до 19 листопада. Звіт подають і ті, хто нічого не платить.
Строки й порядок заповнення пояснила Державна податкова служба: форму затверджено наказом Мінфіну №453 від 25.08.2026, вона діє з 1 жовтня. Деталі — у повідомленні ДПС про нову форму звіту та в роз’ясненні щодо розрахунку внеску.
| Хто | Що змінилося | З якої дати |
|---|---|---|
| Усі роботодавці з найманими працівниками (юрособи і ФОП) | Нова форма звіту J/F0500701 замість старої звітності | з 1 жовтня 2026 |
| Роботодавці з 8 і більше штатними, які не виконали норматив | Сплачують внесок замість колишніх санкцій | з 2026 року |
| Усі, хто звітує за I–III квартали 2026 | Перехідний строк подання звіту | до 9 листопада 2026 |
| Платники внеску за I–III квартали | Строк сплати | до 19 листопада 2026 |
| Платники внеску під час воєнного стану | Сплачують 50% розрахованої суми | до кінця кварталу, в якому скасують воєнний стан |
Хто платить, а хто лише подає звіт
За роз’ясненням ДПС, звіт подають юридичні особи та ФОП, які наймають людей за трудовим договором чи контрактом. Працівники за цивільно-правовими договорами не враховуються. ФОП без найманих працівників звіт не подає.
Платник внеску — роботодавець, у якого середньооблікова чисельність штатних працівників за квартал становить 8 осіб і більше і який не виконав норматив. Якщо працівників менше восьми або норматив виконано, звіт подають без розрахунку: відповідні рядки залишають порожніми в електронній формі або прокреслюють на папері.
Норматив, за роз’ясненнями Держпраці, які переказує Kadroland, виглядає так:
- від 8 до 25 штатних працівників — одне робоче місце;
- понад 25 — 4% середньооблікової чисельності;
- для закладів охорони здоров’я, реабілітаційних закладів і надавачів соціальних послуг — 2%.
Зараховують лише працівників, для яких це основне місце роботи, із зарплатою не нижче мінімальної за повністю відпрацьований місяць. Сумісників не враховують. Окремі посади, зокрема на територіях активних бойових дій, урядовими постановами виключено з розрахунку.
Держпраці також нагадує про пільговий залік: працівника з I групою інвалідності або з II групою з порушеннями зору чи психічними розладами зараховують як два робочі місця. Для невеликих компаній це часто вирішує питання нормативу без додаткового найму.
Як порахувати суму: приклад
Формула з роз’яснення ДПС: 40% середньої зарплати штатного працівника × кількість місяців у кварталі × кількість невиконаних робочих місць. Під час воєнного стану результат множать на 50% — це пільга за Законом №4219-IX.
Умовний приклад, який наводить 7eminar: середня зарплата 20 000 грн, не заповнено одне місце, квартал — три місяці.
- 40% × 20 000 грн = 8 000 грн.
- 8 000 грн × 3 місяці × 1 місце = 24 000 грн.
- З воєнною пільгою 50% до сплати — 12 000 грн за квартал.
Розрахунок робиться окремо за кожен квартал, тому за I–III квартали суми можуть відрізнятися: чисельність і середня зарплата змінюються.
Як подати звіт, якщо внеску немає
Роботодавець, який не є платником, усе одно подає форму J/F0500701 (J — для юросіб, F — для ФОП). За поясненням ДПС, у такому звіті не заповнюють рядки 091–093, розділ I (рядки 1–5), розділ II (рядки 1–3) і розділ III (рядки 1–5). Платник внеску ставить позначку в одному з рядків 091–093 і заповнює решту звіту на загальних підставах. Подати можна електронно або на папері — особисто чи поштою.
Що буде, якщо пропустити 9 або 19 листопада
Бухгалтерські видання, зокрема «ІГ Бух», з посиланням на ст. 18-2 Закону про основи соціальної захищеності осіб з інвалідністю, називають такі наслідки:
- за неподання чи несвоєчасне подання звіту — штраф 170 грн за кожен випадок;
- за несплату внеску — 7% несплаченої суми;
- за прострочення сплати — пеня 0,1% за кожен день.
Звіт, надісланий поштою, треба відправити щонайменше за п’ять днів до граничного строку. Тож на 8 листопада реальний спосіб встигнути — електронний кабінет або програма звітності.
Що зробити до 9 листопада
- Порахуйте середньооблікову чисельність штатних працівників окремо за кожен з трьох кварталів.
- Визначте норматив і скільки працівників з інвалідністю реально зараховуються (основне місце роботи, зарплата не нижче мінімальної).
- Якщо норматив не виконано — розрахуйте внесок за формулою і застосуйте пільгу 50%.
- Подайте звіт за формою J/F0500701 до податкової за основним місцем обліку.
- Сплатіть внесок до 19 листопада.
Якщо плануєте закрити норматив найманням, держава частково компенсує облаштування робочого місця: заяву подають через «Дію» або центр зайнятості протягом 180 днів після працевлаштування. Інші програми компенсацій для роботодавців ми зібрали в матеріалі про виплати центру зайнятості за найм безробітних, а про підтримку бізнесу під час простою — у тексті про програму «Точка опори».
Розрахунки в цьому тексті — орієнтир, а не консультація. Перед поданням звірте дані з чинною редакцією закону і роз’ясненнями ДПС, у спірних випадках — зверніться до своєї податкової або бухгалтера.
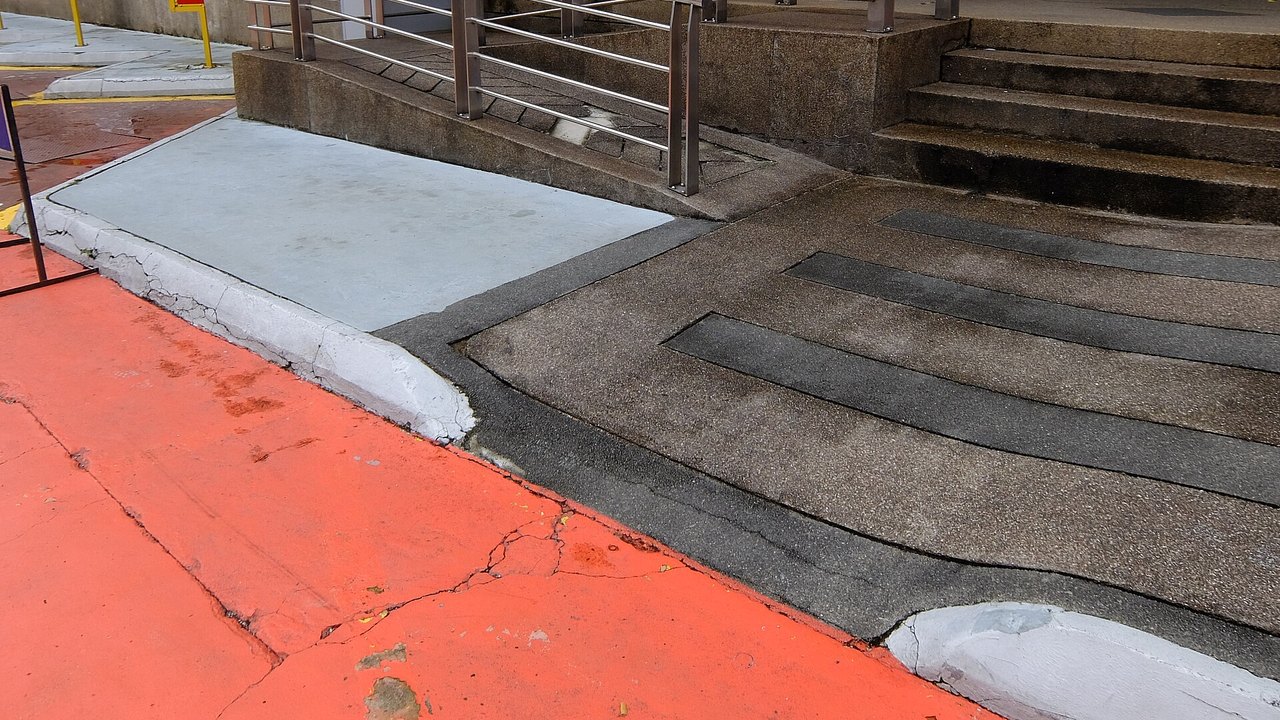
Фото: пандус для візка біля входу до адміністративної будівлі. Chongkian, CC BY-SA 4.0, Wikimedia Commons.